A nove dias da eleição, União passa a poder comprar carteiras de inadimplentes com recursos públicos e promete repassar descontos de pelo menos 90%. A medida pode aliviar milhões de famílias, mas levanta uma pergunta que precisa ser respondida sem propaganda: quem absorve o prejuízo, quem recebe o dinheiro e quem ficará com a conta no final?
Por Agência de Notícias RRTB
Imagine uma família que passou anos tentando equilibrar salário, supermercado, energia, cartão de crédito, aluguel, medicamentos e prestações. Em algum momento, a conta deixou de fechar.
Primeiro veio o cartão.
Depois, um empréstimo para pagar o cartão.
Em seguida, outro crédito para cobrir o empréstimo anterior.
Quando percebeu, aquela família já não estava comprando para viver. Estava tomando dinheiro emprestado para pagar dinheiro emprestado.
Multiplique essa situação por dezenas de milhões de brasileiros e teremos uma fotografia bastante próxima de um dos maiores problemas econômicos e sociais do Brasil contemporâneo.
Em agosto de 2026, a Serasa contabilizou 83,9 milhões de consumidores negativados, o maior número de sua série histórica, após 20 meses consecutivos de crescimento.
Não significa que todas essas pessoas tenham chegado à inadimplência pelo mesmo caminho. Desemprego, renda insuficiente, juros, crédito excessivo, doença na família, emergências, consumo, perda de renda e má administração financeira podem contribuir em diferentes proporções.
Mas há uma questão que não pode ser retirada dessa discussão: quando uma sociedade inteira começa a depender sistematicamente de crédito para manter o consumo cotidiano, o problema deixa de ser exclusivamente individual.
Passa a ser econômico.
E também político.
O ENDIVIDAMENTO NÃO NASCE APENAS DENTRO DE CASA
Existe uma narrativa conveniente segundo a qual uma pessoa endividada simplesmente “gastou mais do que podia”.
Isso acontece.
Mas a explicação é incompleta.
Uma família não determina a taxa de juros nacional. Não estabelece política tributária. Não controla inflação, oferta de crédito, salário real, tarifas públicas, crescimento econômico nem custo do financiamento.
O Banco Central define o comprometimento de renda justamente como a parcela dos rendimentos familiares necessária ao pagamento do serviço das dívidas junto ao Sistema Financeiro Nacional. Portanto, quando juros elevados e crédito abundante coexistem durante muito tempo, uma parcela crescente da renda pode terminar comprometida antes mesmo de chegar ao consumo corrente.
Isso cria um fenômeno perigoso:
a renda existe, mas já chega comprometida.
O consumidor recebe salário, aposentadoria ou rendimento, mas parte dele pertence antecipadamente ao cartão, ao banco, à financeira, ao consignado e às prestações.
É uma sociedade economicamente ativa, porém financeiramente estrangulada.
MAS O BRASIL ESTÁ EM UMA SITUAÇÃO DE “ESCASSEZ GENERALIZADA”?
Aqui é necessário separar percepção doméstica de diagnóstico econômico.
Não existem, neste momento, dados suficientes para afirmar que o Brasil vive uma situação generalizada de falta de alimentos ou de produtos básicos.
O IPCA acumulado em 12 meses até agosto estava em 4,22%, e o índice mensal de agosto registrou deflação de 0,32%. O próprio IBGE ressalta, entretanto, que famílias de menor renda são proporcionalmente mais sensíveis a alimentos, medicamentos, transporte e outros gastos essenciais.
Portanto, uma família pode experimentar forte sensação de empobrecimento mesmo sem existir desabastecimento nacional.
A diferença é fundamental.
Inflação mede preços. Poder de compra mede a relação entre renda, preços, impostos, juros e obrigações financeiras.
Uma pessoa pode até encontrar o arroz, o feijão e a carne na prateleira — e simplesmente não conseguir levá-los na mesma quantidade para casa.
ENTRA EM CENA O GOVERNO
É nesse ambiente que os programas de renegociação de dívidas ganham enorme poder político.
O primeiro argumento é fácil de compreender:
se milhões de brasileiros devem dinheiro, oferecer uma saída para essas dívidas significa atuar diretamente sobre um problema real.
O Novo Desenrola lançado em maio de 2026 já previa descontos de até 90%, juros máximos de 1,99% ao mês e parcelamento de até 48 meses. Nesse modelo, porém, as instituições financeiras renegociavam as operações e podiam contar com mecanismos de garantia.
Há também uma constatação importante: renegociação de dívida não foi inventada pelo governo.
Bancos, financeiras, empresas de cobrança e plataformas privadas já renegociam há muitos anos créditos vencidos com descontos frequentemente elevados.
Por quê?
Porque uma dívida antiga vale muito menos economicamente que seu valor registrado no contrato.
Um crédito de R$ 10 mil que provavelmente jamais será recebido pode valer, numa carteira de créditos deteriorados, apenas uma fração desse montante.
É justamente aqui que começa a discussão sobre o Desenrola Brasil 3.0.
AGORA A UNIÃO PODE COMPRAR A DÍVIDA
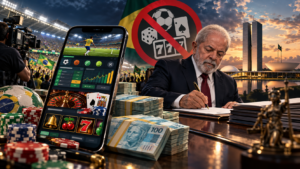
Em 25 de setembro de 2026, o presidente Luiz Inácio Lula da Silva assinou a Medida Provisória nº 1.393.
O calendário eleitoral oficial estabelece o primeiro turno para 4 de outubro de 2026.
A medida foi, portanto, editada nove dias antes da votação.
O novo programa autorizou a União a realizar a aquisição onerosa de carteiras de dívidas inadimplidas de pessoas físicas, inclusive dívidas bancárias, comerciais e de serviços.
E aqui está a mudança estrutural.
O Estado deixa de atuar apenas como organizador ou garantidor da renegociação e passa a poder se transformar, economicamente, em comprador do crédito inadimplido.
A MP estabelece que poderão entrar no processo, em regra, dívidas:
- inadimplidas há mais de 720 e menos de 1.645 dias;
- originalmente inferiores a R$ 10 mil;
- oferecidas pelos credores com deságio mínimo de 90%.
Vence o credor que oferecer maior desconto, dentro das regras e recursos disponíveis.
O QUE SIGNIFICA DESCONTO DE 90%?
Este ponto precisa ser explicado porque é exatamente onde uma manchete pode produzir uma interpretação enganosa.
Suponhamos uma carteira cujo valor nominal seja R$ 1 bilhão.
Se ela for vendida com 90% de deságio, a União poderá adquiri-la por aproximadamente R$ 100 milhões.
Isso não significa necessariamente que alguém entregou R$ 900 milhões ao consumidor.
Significa que um crédito contabilizado nominalmente em R$ 1 bilhão foi considerado pelo vendedor suficientemente deteriorado para ser negociado por R$ 100 milhões.
A União passa então a deter aquele ativo.
A MP determina que o desconto obtido na aquisição possa ser repassado ao devedor, que terá possibilidade de quitar à vista ou parcelar o saldo, com condições financeiras ainda disciplinadas pelo Conselho Monetário Nacional.
Portanto, a expressão “o governo vai pagar 90% da dívida do povo” não descreve corretamente o mecanismo.
A realidade é mais complexa:
o governo pretende comprar por preço reduzido créditos que os credores já consideram de difícil recuperação e renegociá-los com seus devedores.
E DE ONDE VÊM OS R$ 15 BILHÕES?
É aqui que o cidadão precisa observar a diferença entre linguagem política e contabilidade pública.
A MP estabelece limite de até R$ 15 bilhões para despesas com aquisição das carteiras ou integralização de cotas de fundos.
E diz explicitamente que esses recursos sairão de dotações orçamentárias consignadas ao Ministério da Fazenda, condicionadas à disponibilidade financeira e orçamentária.
Dinheiro público não nasce no Ministério da Fazenda.
O Estado financia suas atividades basicamente por meio de arrecadação, receitas patrimoniais, emissão de dívida e outras fontes legalmente previstas.
Portanto, mesmo quando existe recuperação posterior dos créditos adquiridos, permanece uma pergunta legítima para qualquer política dessa dimensão:
qual será o custo líquido final para o Tesouro?
Essa resposta somente poderá ser dada depois de conhecidos:
o preço efetivo das carteiras;
o percentual de recuperação junto aos devedores;
a taxa de nova inadimplência;
os custos administrativos;
os juros cobrados;
e os créditos que jamais forem recuperados.
OS BANCOS ESTÃO “PERDENDO” 90%?
Não necessariamente.
Esse é outro ponto que precisa ser tratado com cuidado.
Um banco que vende por R$ 1 mil um crédito cujo valor nominal é R$ 10 mil não necessariamente perdeu R$ 9 mil naquele momento.
A dívida pode estar vencida há anos, provisionada contabilmente, considerada de difícil recuperação e já ter passado por sucessivas tentativas de cobrança.
Nesse caso, receber imediatamente determinado valor pode ser economicamente mais interessante do que continuar tentando recuperar uma dívida incerta.
Da perspectiva do credor, portanto, o programa pode transformar crédito ruim em dinheiro certo.
Da perspectiva do devedor, pode transformar uma dívida praticamente impagável em obrigação muito menor.
E da perspectiva do Estado?
É aí que começa o verdadeiro debate.
O Tesouro assume um ativo de risco.
Se recuperar mais do que pagou e gastou para administrá-lo, o impacto pode ser limitado ou até favorável.
Se recuperar menos, existe perda.
E essa perda pertence ao setor público.
QUANDO O DEVEDOR NÃO PAGAR DE NOVO
Existe outro detalhe pouco adequado a slogans.
A própria MP prevê a hipótese de nova inadimplência.
Nos parcelamentos operacionalizados por Banco do Brasil ou Caixa, caso o cidadão deixe novamente de pagar, as instituições deverão efetuar a cobrança em nome da União e recolher os valores recuperados.
Ou seja:
a dívida não simplesmente desaparece.
Ela muda de estrutura.
Em determinados casos, muda também de credor.
E o risco econômico passa, ao menos parcialmente, para uma operação ligada ao Estado.
A QUESTÃO MAIS DELICADA: POR QUE AGORA?
Programas públicos devem ser julgados por seus resultados, desenho, custo e transparência.
Mas datas também fazem parte dos fatos.
A MP 1.393 foi publicada em 25 de setembro.
O primeiro turno será realizado em 4 de outubro.
Essa proximidade não demonstra, por si só, que a medida tenha finalidade eleitoral.
Mas torna inevitável uma investigação sobre sua oportunidade política.
O calendário eleitoral brasileiro restringe, desde 1º de janeiro do ano eleitoral, determinadas formas de distribuição gratuita de bens, valores e benefícios pela administração pública, ressalvadas hipóteses previstas na legislação, como programas sociais autorizados em lei e já em execução orçamentária e situações excepcionais.
Determinar exatamente como as regras eleitorais incidem sobre cada etapa do novo programa exige análise jurídica específica.
Politicamente, porém, a pergunta é muito mais simples:
uma medida capaz de alcançar milhões de pessoas endividadas teria o mesmo momento de lançamento se não estivéssemos às vésperas de uma eleição presidencial?
Não há documento conhecido que permita responder afirmativamente ou negativamente à intenção que motivou a escolha da data.
É justamente por isso que cabe ao jornalismo perguntar — e não presumir.
O PERIGO DA NARRATIVA DA SALVAÇÃO
Governos de diferentes orientações ideológicas conhecem a força eleitoral de políticas que produzem benefícios facilmente percebidos.
Redução de conta.
Crédito subsidiado.
Renegociação.
Isenção.
Auxílio.
Parcelamento.
Perdão.
Todas podem constituir políticas públicas legítimas.
O problema aparece quando uma política econômica complexa é transformada em uma história com apenas dois personagens:
um governo salvador e um cidadão resgatado.
A economia quase nunca funciona assim.
Quando o Estado transfere recursos, alguém financia essa transferência.
Quando concede subsídio, alguém suporta o custo.
Quando garante crédito, alguém assume o risco.
Quando compra dívida privada, transforma recursos públicos em ativos cuja recuperação poderá ou não ocorrer integralmente.
Por isso, o eleitor precisa desconfiar não necessariamente do programa, mas da simplificação propagandística do programa.
O OUTRO LADO: EXISTE UMA JUSTIFICATIVA ECONÔMICA
Também seria incorreto analisar a medida apenas como gasto público.
Há uma lógica econômica possível.
Uma pessoa negativada encontra dificuldades para obter crédito, financiar bens e, em determinados casos, reorganizar sua própria atividade econômica.
Se milhões de pessoas regularizarem sua situação, parte delas poderá voltar ao mercado de crédito e consumo.
Empresas recuperam clientes.
Credores transformam ativos problemáticos em caixa.
A atividade econômica pode receber algum estímulo.
O Estado também poderá recuperar parte do dinheiro empregado quando os devedores pagarem as obrigações renegociadas.
São argumentos economicamente verificáveis e precisam fazer parte da análise.
A questão não é simplesmente perguntar:
“o programa ajuda?”
Provavelmente ajudará determinados devedores.
A pergunta mais importante é:
a que custo, com que risco, para quem e por quanto tempo?
O RISCO DO ENDIVIDAMENTO DEPOIS DO DESENDIVIDAMENTO
Talvez o maior problema esteja depois da fotografia política.
Uma pessoa tem R$ 8 mil em dívidas.
Obtém enorme desconto.
Paga ou parcela aproximadamente R$ 800.
Seu nome é regularizado.
E volta a ter acesso ao crédito.
Se as causas que produziram seu endividamento permanecerem — renda apertada, crédito caro, baixo conhecimento financeiro ou comprometimento excessivo da renda — o ciclo pode simplesmente recomeçar:
dívida → inadimplência → renegociação → novo crédito → nova dívida.
Nesse cenário, o país não resolveu o superendividamento.
Apenas reiniciou o relógio.
O próprio texto legal determina ao Conselho Monetário Nacional que adote medidas para estimular concessão responsável de crédito, transparência e redução da vulnerabilidade financeira, sinal de que o risco de reincidência é reconhecido pelo desenho do programa.
QUEM REALMENTE GANHA?
É cedo para responder.
O cidadão poderá ganhar ao quitar uma obrigação por uma fração do valor originalmente cobrado.
O banco poderá ganhar ao transformar imediatamente créditos antigos e altamente incertos em dinheiro.
O comércio pode ganhar com a recuperação da capacidade de consumo.
O governo pode obter ganho político pela associação direta de sua administração ao alívio financeiro de milhões de pessoas.
E o contribuinte assumirá parte do risco da operação por meio dos recursos orçamentários utilizados.
Nenhuma dessas hipóteses exclui as outras.
É perfeitamente possível que uma política pública seja simultaneamente:
socialmente útil;
economicamente arriscada;
favorável aos credores;
vantajosa para alguns devedores;
e politicamente rentável para quem a anuncia.
É exatamente por isso que políticas públicas precisam ser avaliadas por números, e não por slogans.
A PERGUNTA QUE A RRTB CONSIDERA CENTRAL
Existe diferença gigantesca entre:
resolver a causa do endividamento
e
resolver temporariamente a dívida.
Se depois do programa permanecerem juros elevados, crédito irresponsável, famílias com baixa capacidade de poupança e consumidores utilizando empréstimos para completar despesas ordinárias, teremos tratado o sintoma sem eliminar a doença.
E qualquer governo — atual ou futuro — poderá descobrir que programas de renegociação produzem um efeito politicamente tentador:
primeiro a população se endivida;
depois o Estado aparece oferecendo a solução;
em seguida o crédito é novamente aberto;
e algum tempo depois surge uma nova população endividada esperando outra solução estatal.
Essa dinâmica merece vigilância permanente.
NOVE DIAS QUE PRECISAM SER EXPLICADOS
A coincidência temporal é incontornável.
25 de setembro: publicação da MP.
4 de outubro: primeiro turno.
Nove dias.
A proximidade entre uma medida de enorme apelo popular e a eleição não constitui prova de irregularidade nem demonstra, sozinha, intenção eleitoral.
Mas também não deve ser tratada como informação irrelevante.
Em democracia, quanto mais próxima uma política de grande impacto econômico estiver das urnas, maior deve ser a exigência de transparência sobre sua formulação, financiamento e cronograma.
O eleitor tem direito de saber:
quanto o governo efetivamente gastará;
quais instituições venderão as carteiras;
quanto cada uma receberá;
qual era o valor econômico real desses créditos;
quantos devedores pagarão;
quanto será recuperado pela União;
qual será a inadimplência posterior;
quanto custará administrar as carteiras;
e qual será o prejuízo ou resultado final para o Tesouro.
Somente depois dessas respostas será possível separar três coisas que, durante campanhas eleitorais, frequentemente aparecem misturadas:
política pública, política econômica e política eleitoral.
NÃO EXISTE DINHEIRO DO GOVERNO
Existe dinheiro público.
Essa talvez seja a principal conclusão que o cidadão precisa guardar.
Quando uma autoridade anuncia bilhões para resolver determinado problema, não existe uma riqueza particular pertencente ao ocupante do governo.
Existe orçamento público.
Existe arrecadação.
Existe patrimônio estatal.
Existe dívida pública.
Existe dinheiro administrado temporariamente por quem governa.
Por isso, uma política de compra de dívidas não deve ser apresentada simplesmente como um presente entregue à população.
É uma operação econômica realizada pelo Estado brasileiro.
Pode produzir benefício social.
Pode recuperar parte dos recursos empregados.
Pode devolver cidadãos ao mercado formal de crédito.
Mas também contém risco financeiro e produz consequências que continuarão existindo depois da eleição.
O cidadão endividado merece uma oportunidade de recuperação.
O contribuinte merece saber quanto ela custa.
E o eleitor merece algo ainda mais básico:
receber os números completos antes de receber a narrativa.
RRTB — PONTO DE INVESTIGAÇÃO
A questão a ser acompanhada depois das urnas não é apenas quantas pessoas tiveram dívidas reduzidas.
Será necessário descobrir quanto dos R$ 15 bilhões efetivamente saiu do Tesouro, quais carteiras foram adquiridas, de quais bancos e empresas, qual foi o deságio médio, quanto os devedores devolveram, quanto voltou aos cofres públicos e quanto acabou transformado em perda definitiva.
É nessa prestação de contas — meses e anos depois do anúncio — que será possível determinar se o Desenrola Brasil 3.0 foi predominantemente uma política eficiente de recuperação financeira, uma operação cara de transferência de risco privado para o setor público, ou uma combinação desses efeitos.
Até lá, uma regra deveria orientar qualquer eleitor:
promessa feita antes da eleição deve continuar sendo fiscalizada depois que a urna é fechada.